
Startups und Systems Engineering: Der Rekord, der am Kern vorbeigeht
Im ersten Halbjahr 2026 sind in Deutschland 3.053 Startups gegründet worden, so viele wie in keinem Halbjahr zuvor. 52 Prozent mehr als im zweiten Halbjahr 2025, und mehr als im gesamten Jahr 2024. Wer nach der Wiederbelebung der deutschen Industrie sucht, könnte in dieser Zahl den Beleg sehen. Leider ist die Situation komplizierter. Der Rekord basiert zu großen Teilen aus einer einzigen Kategorie (rate mal, welche?). Und ausgerechnet dort, wo Deutschland industrielle Substanz braucht, entsteht wenig Neues.
Startups sind für diese Wiederbelebung instrumentell. Große Sprünge kommen selten aus dem Kern eines etablierten Konzerns, sondern von außen, aus kleinen Teams ohne Altlasten. Das gilt für Software, für KI, und es gilt für das Systems Engineering, mit dem komplexe Produkte überhaupt erst beherrschbar werden. Meine These: Die Gründungen sind da, aber die strukturellen Bedingungen in Deutschland sind es nicht.
Meine deutsch-amerikanische Sicht auf Startups
Diesen Vergleich ziehe ich aus eigener Erfahrung. Von 1995 bis 2005 habe ich zehn Jahre in den USA gearbeitet, fast durchgängig für Startups. Nach dem Masterstudium am MIT ging ich 1998 nach San Francisco, zum Internet-Startup Post Communications. Ich war der zehnte Mitarbeiter. Zwei Jahre später waren es 80, dann kaufte ein Konzern die Firma, ein Jahr darauf war sie pleite. Es folgten weitere Startups an der Ostküste: Xpogen, das pleiteging, und Vitae Pharmaceuticals, das Allergan übernahm.
Das war eine Achterbahnfahrt, kein Vergleich mit den deutschen Startups, die ich kenne, für die ich gearbeitet und die ich selbst gegründet habe. Deutsche Startups arbeiten mit deutlich weniger Risikokapital, manche ganz ohne. Mitarbeiterbeteiligungen außerhalb des Gründerteams bleiben die Ausnahme. Und wo Risikokapital fließt, sind die Investoren vorsichtiger.
Neu gründen oder sich neu erfinden
Sich als Konzern neu zu erfinden ist möglich. Es gibt erfolgreiche Beispiele, in denen ein etabliertes Unternehmen sein Geschäftsmodell umgebaut hat, bevor der Markt es dazu zwang. In der Praxis ist die Neugründung aber der sauberere Weg. Ein junges Unternehmen kämpft nicht gegen die eigenen Margen. Es muss keine bestehende Produktlinie schützen, keine Vertriebsorganisation beruhigen, keinen Betriebsrat überzeugen. Der Interessenkonflikt, der Innovation im Kern ausbremst, existiert schlicht nicht.
Das haben einige Konzerne verstanden. Bosch zum Beispiel ist seit Jahren für seine eigenen Inkubators bekannt, in denen neue Ideen fernab des Kerngeschäfts wachsen sollen. Das ist die ehrliche Antwort eines Großunternehmens auf ein Dilemma: Die besten Ideen brauchen einen Ort ohne die Bremsen des Bestandsgeschäfts. Genau das leistet eine Ausgründung von Natur aus. Deshalb ist die Startup-Landschaft kein Nebenschauplatz der Industriepolitik, sondern ihr Motor.
Ein Rekord, überwiegend aus KI
Der wichtigste Treiber der neuen Zahlen ist Künstliche Intelligenz. Jede dritte neue Firma hat einen KI-Bezug, 1.038 von 3.053. Doch die wenigsten dieser Firmen entwickeln eigene KI-Modelle. Stattdessen setzen sie auf bestehende Engines auf, meist aus den USA, und legen eine Anwendung darüber.
Das ist betriebswirtschaftlich vernünftig und strategisch riskant. Das Geschäft entsteht in Deutschland, das wertvolle IP bleibt anderswo. Wer nur die oberste Schicht baut, ist von der Schicht darunter abhängig, in Preis, Verfügbarkeit und Roadmap. Aleph Alpha war einmal der Hoffnungsträger für ein deutsches Fundamentmodell, das europäische Gegenstück zu OpenAI. Inzwischen ist das Unternehmen in einer als Fusion bezeichneten Übernahme an die kanadische Cohere gegangen. Coheres Anteilseigner halten rund 90 Prozent des kombinierten Unternehmens, die von Aleph Alpha nur 10 Prozent. Selbst die Schwarz-Gruppe, bislang wichtigster deutscher Investor, steckt ihre 600 Millionen Dollar nun in Cohere und nicht in die deutsche Entwicklung. Der bestfinanzierte deutsche Versuch, ein eigenes KI-Fundament aufzubauen, steht damit effektiv unter kanadischer Kontrolle. Und er ist kein Einzelfall: Mit Tubulis und Contentful wurden zuletzt gleich zwei deutsche Unicorns von US-Konzernen übernommen.
Es gibt Gegenbeispiele, und sie stehen bezeichnenderweise nicht im KI-Rampenlicht. Das Münchner Kernfusions-Startup Proxima Fusion hat gerade 411 Millionen Euro eingeworben und eine Bewertung von über 2,4 Milliarden Euro erreicht. Es baut an eigener Hardware, nicht an einer Schicht über einem fremden Modell. Raiqon wird von dem Team getragen, das einst Codebeamer aufgebaut und erfolgreich an PTC verkauft hat, echte Substanz im Requirements- und Application-Lifecycle-Umfeld. Certivity aus München hat 13,3 Millionen Euro in einer Series A eingesammelt und verwandelt komplexe Regulierung in strukturierte, maschinenlesbare Anforderungen. Das ist Industrie-IP im eigentlichen Sinn, tief im Engineering-Prozess verankert und nicht beliebig austauschbar.
Die guten Beispiele stehen im Systems Engineering
Wer in Europa nach dieser Art von Substanz sucht, wird im Systems Engineering fündig. Sensmetry aus Vilnius arbeitet an der Sicherheit und Zuverlässigkeit komplexer autonomer Systeme und bringt mit Syside ein Werkzeug für SysML v2 an den Markt, den neuen Standard für modellbasiertes Arbeiten. Spicy SE geht das MBSE-Werkzeug von Grund auf neu an, statt eine dreißig Jahre alte Werkzeugkette weiter zu pflegen. Zusammen mit Certivity und Raiqon entsteht hier ein kleines europäisches Feld, das an genau den Werkzeugen arbeitet, mit denen die Industrie komplexe Produkte entwickelt.
Diese Firmen haben eine Gemeinsamkeit, die sie von den KI-Anwendungsgründungen unterscheidet. Sie bauen etwas, das ohne tiefes Domänenwissen niemand nachbaut. Ein Requirements-Werkzeug, ein Sicherheitsnachweis für autonome Systeme, ein SysML-v2-Modellierer: Das ist keine dünne Schicht über einem fremden Modell, sondern eigenes, verteidigbares Kapital. Genau solche Gründungen bräuchte Deutschland in großer Zahl. Es gibt sie, aber es sind zu wenige, und viele der besten arbeiten längst woanders.
Abwanderung mit Ansage
Denn die Rahmenbedingungen sind nach wie vor schlecht. Zu wenig Wagniskapital in den späteren Runden, zu viel Bürokratie bei Gründung und Wachstum, Mitarbeiterbeteiligungen, die steuerlich unattraktiv bleiben, öffentliche Beschaffung, die junge Anbieter faktisch ausschließt. Wer schnell skalieren will, findet in den USA das leichtere Umfeld. Das Ergebnis ist keine Randnotiz, sondern ein messbarer Aderlass.
Dalus ist ein AI-natives MBSE-Werkzeug und sitzt heute im US-amerikanischen Y-Combinator-Umfeld. Zu den Gründern zählt Sebastian Völkl, der zuvor in Europa gegründet hat. Flow Engineering geht einen eigenen Weg jenseits von SysML und baut in den USA. Planetary Utilities wurde von Johannes Gross aus Deutschland und Robert Karban aus Österreich gegründet, das Unternehmen sitzt in Kalifornien. Drei Teams mit europäischen Wurzeln, die im Systems Engineering arbeiten, dem Kern industrieller Wertschöpfung, und die ihr Kapital heute in den USA aufbauen. Das ist der Preis schlechter Rahmenbedingungen, in konkreten Firmen ausgezahlt.
Automotive: das teuerste Versäumnis
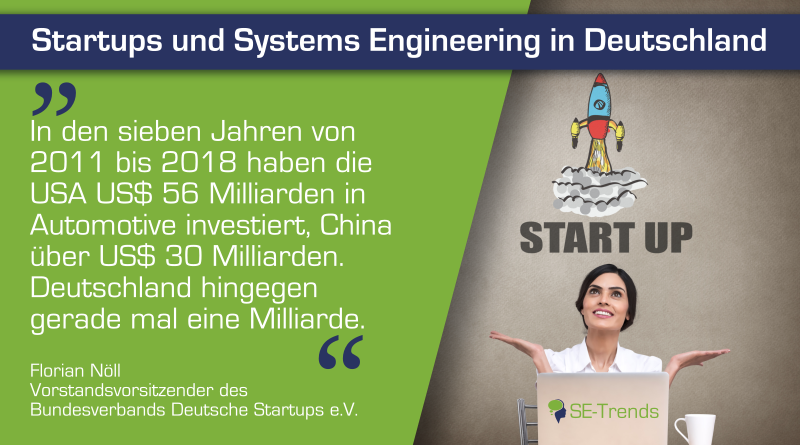
Nirgends wiegt dieses Versäumnis schwerer als in der Automobilindustrie. Sie erwirtschaftet 3,5 Prozent des deutschen BIP, in den USA sind es 0,6 Prozent. Für Deutschland ist das kein Sektor unter vielen, sondern der industrielle Kern. Genau dort ist über Jahrzehnte zu wenig in Neues investiert worden. Zwischen 2011 und 2018 flossen in Automotive-Startups in Deutschland rund eine Milliarde US-Dollar. In den USA waren es 56 Milliarden, in China über 30 Milliarden. Der Rückstand ist nicht knapp, er ist um den Faktor 30 bis 60 groß.
In den sieben Jahren von 2011 bis 2018 haben die USA US$ 56 Milliarden in Automotive investiert, China über US$ 30 Milliarden. Deutschland hingegen gerade mal eine Milliarde.
Florian Nöll, Vorstandsvorsitzender des Bundesverbands Deutsche Startups e.V.
Die Struktur der heutigen Gründungen verschärft das Bild. Hardware macht nur etwa 11 Prozent des Mobilitätssektors aus, fast jedes fünfte Mobility-Startup arbeitet an Automotive-Software. Unter den fünf bestfinanzierten Mobility-Startups ist mit dem schwedischen Batteriehersteller Northvolt (pleite) nur ein einziges europäisches, der Rest verteilt sich auf die USA und Asien. Pro Kopf fließt in den USA das Dreifache an Mobilitätsinvestitionen wie in Deutschland. Die deutsche Industrie hat also gleich zwei Rückstände: einen historischen aus Jahrzehnten der Unterinvestition und einen aktuellen, weil das frische Kapital vor allem in Software und selten in die Hardware fließt, an der Deutschlands Stärke immer hing. Startups könnten diese Versäumnisse wettmachen, wenn die Industrie und der Gesetzgeber sie lassen.
Fazit
Viele Gründungen zu sehen ist gut, und der Rekord des ersten Halbjahres 2026 ist mehr als eine Statistik. Er zeigt, dass der Wille da ist. Aber die Zahl allein trägt nicht. Deutschland braucht weniger dünne KI-Anwendungen über fremden Modellen und mehr Industrie-Startups, die eigenes, verteidigbares IP aufbauen: im Systems Engineering, in der Hardware, in den Werkzeugen, mit denen komplexe Produkte entstehen. Diese Firmen existieren bereits, in Vilnius, in München, im Requirements- und MBSE-Umfeld. Nur wandern zu viele der besten in die USA ab, weil das Umfeld dort einfacher ist.
Damit liegt der Ball beim Gesetzgeber. Wagniskapital für spätere Runden, attraktive Mitarbeiterbeteiligung, weniger Bürokratie, öffentliche Beschaffung, die junge Anbieter zulässt: Das sind keine neuen Forderungen, aber ihre Dringlichkeit wächst mit jedem Team, das seine Zelte in Kalifornien aufschlägt. Der Nachholbedarf bleibt enorm, trotz der hohen Zahl an Gründungen. Wer die Wiederbelebung der deutschen Industrie will, darf sich vom Rekord nicht blenden lassen. Entscheidend ist nicht, wie viele Firmen entstehen, sondern welche, und wo sie am Ende ihr Kapital aufbauen.


